En bref
Relevez montant, date, libellé, identifiant créancier SEPA et référence du mandat, puis demandez à banque si prélèvement correspond à un mandat. Contestez sans tarder : 8 semaines pour un prélèvement autorisé contesté, jusqu'à 13 mois pour un prélèvement non autorisé, tout en bloquant les prochains débits du créancier.
Relevez immédiatement montant, date, libellé, identifiant créancier SEPA et référence unique du mandat, puis contactez votre banque par canal habituel. Demandez si opération vient d’un mandat connu et faites bloquer futurs prélèvements du créancier si vous ne le reconnaissez pas. N’attendez pas prochain débit pour contester.
Choisissez motif exact. Un prélèvement jamais autorisé se conteste jusqu’à 13 mois après débit pour particulier dans cadre habituel. Un prélèvement autorisé mais dont montant ou exécution est contesté suit délai de 8 semaines. Bloquer paiement ne résilie pas contrat et n’efface pas dette légitime.
Ce qu’il faut faire maintenant
- Capturez opération
Gardez relevé avec montant, date, libellé complet, ICS et RUM si banque les affiche. Notez solde et frais provoqués. - Identifiez créancier
Cherchez libellé dans contrats, factures, e-mails et abonnements. Demandez banque nom complet sans appeler numéro trouvé dans message suspect. - Qualifiez contestation
Indiquez si vous avez signé mandat, si contrat existe, si montant surprend ou si vous n’avez jamais donné accord. - Contestez par écrit
Utilisez messagerie sécurisée ou formulaire bancaire et gardez accusé. Agissez sous 8 semaines ou 13 mois selon situation. - Bloquez futurs débits
Demandez révocation du mandat, opposition au créancier ou ajout en liste noire. Une liste blanche peut protéger compte dédié. - Traitez contrat séparément
Résiliez ou contestez dette auprès du professionnel. En cas de refus bancaire, saisissez réclamations puis médiateur avec dossier complet.
Comment identifier un libellé SEPA inconnu ?
Libellé visible peut être raison sociale, filiale, prestataire de paiement ou nom abrégé sans rapport évident avec marque commerciale. Ouvrez détail de l’opération dans espace bancaire. Relevez identifiant créancier SEPA, appelé ICS, et référence unique du mandat, appelée RUM. Banque peut fournir informations complètes.
Cherchez montant et date dans factures, abonnements, assurances, téléphonie, énergie, associations, crédits et services d’essai. Vérifiez anciens contrats transmis après rachat d’entreprise. Interrogez autres titulaires d’un compte joint sans envoyer capture contenant solde ou IBAN par messagerie non sûre.
Contactez créancier uniquement avec coordonnées trouvées sur contrat ou site officiel saisi manuellement. Ne rappelez pas numéro ajouté dans SMS annonçant prétendu prélèvement. Notre guide sur le faux numéro d’opposition bancaire explique piège secondaire fréquent.
Une fuite d’IBAN peut faciliter tentative de prélèvement, mais IBAN seul ne donne pas normalement accès à espace bancaire. Surveillez compte et contestez opération plutôt que changer immédiatement tous identifiants. Si autres données ont fui, consultez notre fiche fuite de données personnelles.
Quelle différence entre prélèvement autorisé et non autorisé ?
Prélèvement non autorisé signifie que vous n’avez pas consenti au mandat concerné, ou mandat a été révoqué avant opération. Prélèvement autorisé signifie qu’un mandat existe, même si montant paraît excessif, service est contesté ou résiliation a mal été traitée. Ne déclarez pas absence d’autorisation si litige porte seulement sur contrat.
Service-Public indique délai de 8 semaines après débit pour prélèvement autorisé et 13 mois pour prélèvement non autorisé. Pour opération non autorisée, banque doit en principe rembourser au plus tard à fin du premier jour ouvrable après demande, sous réserves légales précisées par dossier.
Si banque du bénéficiaire est hors Union européenne ou Espace économique européen, délai pour certaines opérations non autorisées peut être ramené à 70 jours, éventuellement prolongé contractuellement sans dépasser 120 jours. Agissez donc immédiatement, sans attendre limite.
Article L133-24 du Code monétaire et financier impose signalement sans tarder et au plus tard dans les 13 mois. Ce plafond ne doit pas devenir calendrier : plus dossier est frais, plus preuves et blocage des suivants sont simples.
Comment contester auprès de banque ?
Utilisez fonction de contestation dans application ou messagerie sécurisée, puis complétez par écrit si banque le demande. Indiquez compte, date, montant, libellé, ICS, RUM, motif précis et demande : remboursement, annulation des frais, blocage du créancier et copie du mandat si disponible.
Joignez relevé et preuves : résiliation, échanges, contrat, absence de relation ou plainte si fraude large. Ne transmettez jamais identifiant bancaire ou code d’authentification par e-mail ordinaire. Banque ne doit pas vous demander de valider une opération pour l’annuler.
DGCCRF recommande de demander immédiatement blocage d’un prélèvement anormal. Elle rappelle que remboursement ou blocage ne supprime pas obligation envers créancier si contrat et dette sont valides.
Surveillez frais de rejet, découvert ou agios causés. Demandez remise du compte dans état antérieur quand régime de opération non autorisée l’exige. Conservez date de réclamation, numéro de dossier et réponses. Privilégiez écrit même après appel.
Comment empêcher prochains prélèvements ?
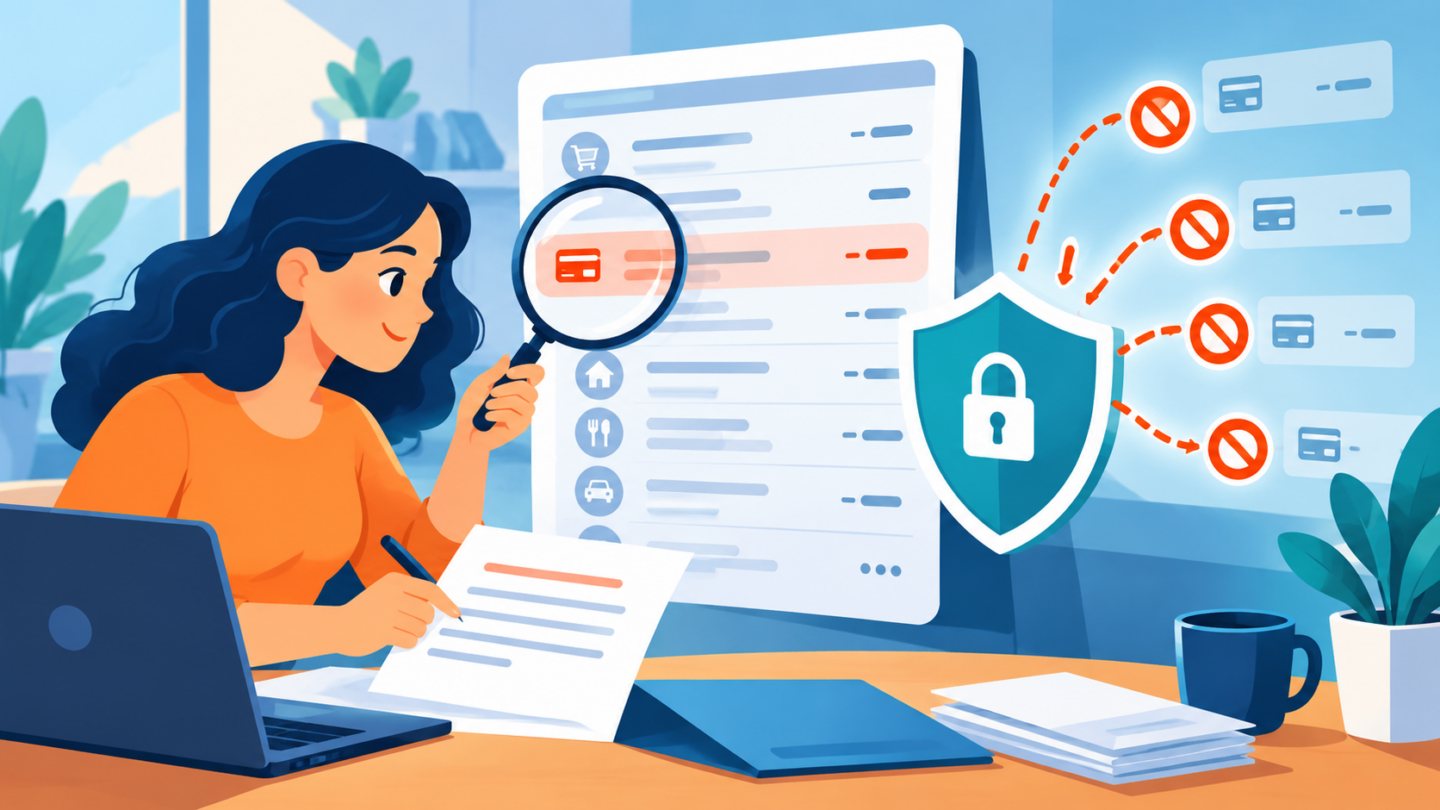
Demandez banque de bloquer créancier ou mandat, puis écrivez au professionnel pour révoquer autorisation et résilier contrat si souhaité. Ces deux actions sont distinctes. Un créancier peut continuer à réclamer somme par autre moyen si dette existe, voire engager recouvrement.
Banque de France explique options de blocage total, liste noire de créanciers et liste blanche de bénéficiaires autorisés. Liste blanche exige entretien rigoureux : oubli d’un créancier légitime peut provoquer rejet de loyer, énergie, assurance ou crédit.
Pour compte secondaire recevant peu de prélèvements, liste blanche peut réduire risque. Pour compte courant, liste noire ciblée est souvent plus simple. Demandez modalités et éventuels frais à banque. Observatoire de sécurité des moyens de paiement recommande de vérifier cohérence du créancier et maintenir listes à jour.
Le remboursement annule-t-il dette ou abonnement ?
Non. Banque traite opération de paiement, pas validité complète du contrat. Si abonnement a été réellement souscrit et service fourni, créancier peut réclamer somme autrement. Envoyez résiliation ou contestation contractuelle au professionnel, avec preuve de date et fondement.
Pour abonnement caché ou démarchage trompeur, gardez publicité, formulaire, CGV, e-mails et enregistrement si légalement disponible. Signalez professionnel sur SignalConso. Si signature ou identité a été usurpée, déposez plainte et suivez démarche usurpation d’identité.
Ne payez pas une seconde fois sous pression téléphonique. Demandez facture, contrat et mandat. Vérifiez identité du recouvreur avec coordonnées indépendantes. Un faux conseiller peut exploiter contestation pour vous faire valider virement ou communiquer code. Notre fiche faux conseiller bancaire décrit bons réflexes.
Que faire si banque refuse ?
Demandez motif écrit et texte ou pièce sur lequel refus s’appuie. Saisissez service réclamations de banque avec chronologie, relevé, mandat éventuel et échanges. Gardez accusé. Distinguez refus de remboursement, refus de blocage et désaccord sur caractère autorisé.
Si réponse ne règle pas litige, saisissez médiateur bancaire compétent. Modèle Service-Public prévoit copie de réclamation préalable, réponse et justificatifs. Médiation est gratuite pour particulier, mais dossier doit être lisible et complet.
En cas de série de prélèvements ou autres signes de fraude, contrôlez tous relevés sur 13 mois au moins, comptes joints et cartes. Changez accès bancaires si banque le recommande. Ne réutilisez pas mot de passe de messagerie ou banque et activez alertes de mouvement.
Demandez à banque identifiant créancier SEPA, référence unique du mandat et date de première présentation. Ces éléments distinguent nom commercial, société de recouvrement et vrai créancier. Comparez anciens contrats, essais gratuits, assurances, associations et services souscrits par autre membre du foyer. Ne contactez pas numéro ajouté au libellé avant vérification indépendante.
Adressez contestation par canal permettant preuve : messagerie bancaire, courrier recommandé ou agence avec récépissé selon procédure de établissement. Indiquez opération, montant, date, motif et demande précise. Gardez copie, accusé et réponse. Si plusieurs débits viennent du même créancier, listez chacun ; remboursement d’une ligne ne traite pas automatiquement les autres.
Après blocage, surveillez compte au moins deux échéances. Un créancier peut utiliser autre libellé ou identifiant, et opposition ne ferme pas compte client associé. Révoquez mandat auprès du créancier vérifié, résiliez contrat si nécessaire et demandez confirmation écrite. En cas de données personnelles détournées, changez accès à messagerie et espace bancaire puis surveillez autres fraudes.
Questions fréquentes
Quel délai s’applique à un prélèvement SEPA jamais autorisé ?
Pour particulier, signalez-le sans tarder et au plus tard dans les 13 mois suivant débit. Un délai plus court peut s’appliquer lorsque banque du bénéficiaire est hors EEE.
Puis-je contester un prélèvement que j’avais autorisé ?
Oui, particulier peut demander remboursement dans les 8 semaines suivant débit selon règles applicables. Cela ne supprime pas dette légitime issue du contrat avec créancier ni résiliation nécessaire.
Bloquer un créancier annule-t-il le contrat associé ?
Non. Opposition ou liste noire empêche futurs prélèvements, mais contrat et sommes dues peuvent subsister. Résiliez ou contestez séparément auprès du professionnel avec preuve écrite datée.
Que faire si la banque refuse de rembourser le prélèvement ?
Demandez refus motivé par écrit, saisissez service réclamations avec pièces, puis médiateur bancaire si litige persiste. Conservez relevé, mandat éventuel, preuve de contestation et toutes réponses reçues.
À lire ensuite
Sources vérifiées
Dernière vérification : 30 septembre 2026. Révision : hugofrely.
Une information vous semble inexacte ou dépassée ? Signaler une correction.